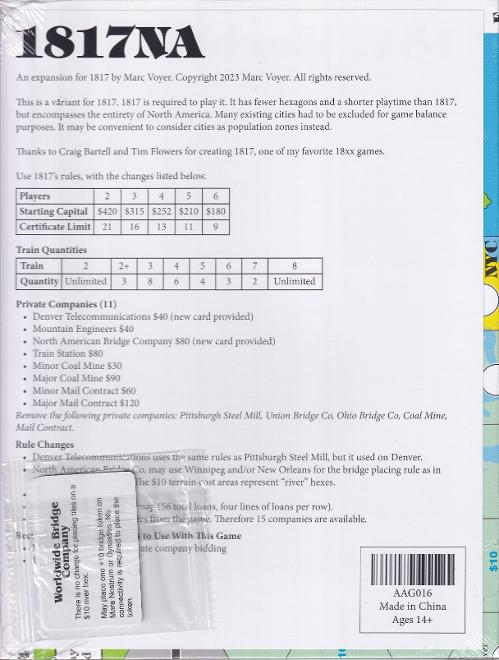
1817NA
Auteur : Marc Voyer
La même version raccourcie de 1817 pour 3 joueurs, désormais centrée sur la carte originale de l'Amérique du Nord.
1817NA — Résumé
Type de capitalisation
- Capitalisation incrémentale, comme dans 1817 de base : la compagnie encaisse le prix d'émission chaque fois qu'une de ses actions est réellement vendue.
Lancement et limites d'actions par joueur
- Lancement avec 20 % des actions vendues (seuil unique pour toutes les compagnies), comme dans 1817 de base
- Aucun joueur ne peut détenir plus de 100 % d'une même compagnie (il n'y a pas la limite classique de 60 %)
- Limite de certificats par joueur : 2 joueurs — 21 ; 3 joueurs — 16 ; 4 joueurs — 13 ; 5 joueurs — 11 ; 6 joueurs — 9
Argent de départ selon le nombre de joueurs
- 2 joueurs : $420 au départ
- 3 joueurs : $315 au départ
- 4 joueurs : $252 au départ
- 5 joueurs : $210 au départ
- 6 joueurs : $180 au départ
- La banque est pratiquement illimitée (sans montant fixe)
Fin de partie (end game triggers)
- On atteint la phase finale (phase 8, déclenchée par l'achat du premier train de type 8) : on joue une série complète supplémentaire de tours d'opérations, puis la partie s'arrête
- Faillite d'un joueur : fin immédiate, mais seulement lorsque tous les joueurs sauf un ont fait faillite
Nombre de phases
- 8 phases (2, 2+, 3, 4, 5, 6, 7, 8), déclenchées par l'achat du premier train de chaque type, avec la même progression de taille maximale de compagnie que dans 1817 de base (2 actions → 5 → 10)
Liste des trains et prix
- Train 2 — $100 (31 exemplaires ; rouille avec le premier train 4)
- Train 2+ — $100 (3 exemplaires ; devient obsolète avec le premier train 4, mais n'est pas retiré)
- Train 3 — $250 (8 exemplaires ; rouille avec le premier train 6)
- Train 4 — $400 (6 exemplaires ; rouille avec le premier train 8)
- Train 5 — $600 (4 exemplaires ; ne rouille jamais)
- Train 6 — $750 (3 exemplaires ; ne rouille jamais)
- Train 7 — $900 (2 exemplaires ; ne rouille jamais)
- Train 8 — $1.100 (illimités ; son achat déclenche la phase finale de la partie)
Liste des compagnies privées
- Denver Telecommunications (DTC) — $40 — peut poser une tuile jaune spéciale à Denver (F14) sans besoin de connexion
- Mountain Engineers (ME) — $40 — la compagnie propriétaire reçoit $20 lorsqu'elle pose une tuile jaune en montagne
- Union Bridge Company (UBC) — $80 — deux jetons de pont ($10 chacun) à Winnipeg ou La Nouvelle-Orléans ; évite la taxe de $10 par rivière
- Train Station (TS) — $80 — jeton de gare supplémentaire pour la compagnie propriétaire
- Minor Coal Mine (MINC) — $30 — un jeton de mine ; évite le coût de terrain de montagne et ajoute $10 de revenu supplémentaire (ne compte pas comme un arrêt)
- Major Coal Mine (MAJC) — $90 — trois jetons de mine (même capacité)
- Minor Mail Contract (MINM) — $60 — paie $10 au début de chaque tour d'opérations tant que la compagnie possède un train
- Major Mail Contract (MAJM) — $120 — paie $20 au début de chaque tour d'opérations
Liste des compagnies
- 15 compagnies (un sous-ensemble fixe des 20 de 1817 de base, et non un tirage à chaque partie), toutes au même format (lancement à 20 %, 100 % du capital convertible de 2 à 5 puis de 5 à 10 actions), sans siège fixe
- Delaware, Lackawanna and Western Railroad (DL&W), Elgin, Joliet and Eastern Railway (J), Grand Trunk Western Railroad (GT), Housatonic Railroad (H), Morristown and Erie Railway (ME), New York, Ontario and Western Railway (NYOW), New York, Susquehanna and Western Railway (NYSW), Pittsburgh, Shawmut and Northern Railroad (PSNR), Pittsburgh and Lake Erie Railroad (PLE), Providence and Worcester Railroad (PW), Rutland Railroad (R), Strasburg Railroad (SR), Union Railroad (UR), Warren & Trumbull Railroad (WT), West Chester Railroad (WC)
Mécaniques spécifiques
- Prêts aux compagnies avec un taux d'intérêt variable, comme dans 1817, mais l'intérêt augmente tous les 4 prêts en circulation (au lieu de tous les 5 dans 1817 de base)
- Enchère initiale des compagnies privées avec de l'argent « d'amorçage » de $150 (moins que les $200 de 1817 de base)
- Vente à découvert (short selling) : on peut vendre des actions qu'on ne possède pas
- Tours dédiés aux fusions et acquisitions (amicales ou hostiles) entre compagnies en activité
- Compagnies « minor » de 2 actions qui deviennent avec le temps des compagnies de 5 puis de 10 actions
- Les compagnies privées ne ferment jamais : elles continuent à générer un revenu toute la partie
- Un joueur qui ne peut pas couvrir ses propres dettes personnelles peut être éliminé de la partie
Vente d'urgence (emergency sell)
Comme dans 1817 : il n'y a pas de vente d'urgence liée aux trains, et la Cash Crisis ne s'applique toujours qu'aux intérêts de prêt ou aux ventes à découvert impayés. Cette variante officielle ne fait que réduire les chiffres — argent d'amorçage ($150 au lieu de $200) et hausse des intérêts plus rapide (tous les 4 prêts au lieu de 5).
Comparaison avec 1830
1. Thème, carte et nombre de joueurs
1830 couvre le nord-est des États-Unis pour 2 à 6 joueurs. 1817NA conserve l'esprit continental de 1817 (toute
l'Amérique du Nord) mais avec une carte bien plus réduite et de nombreuses villes transformées en simples « zones
de population » pour garder l'équilibre. Contrairement à 1817, pensé pour des groupes de 5 à 7 joueurs, 1817NA
fonctionne de 2 à 6 joueurs — la même fourchette que 1830.
2. Des compagnies « minor » qui fusionnent, mais avec un catalogue réduit
Comme dans 1817, il existe des compagnies « minor » de 2 actions qui peuvent fusionner en compagnies de 5 puis de
10, une progression qui n'existe pas dans 1830. 1817NA réduit le catalogue total à 15 compagnies fixes (un
sous-ensemble des 20 de 1817 de base), au lieu des 20 du jeu original.
3. Prêts aux compagnies avec un taux d'intérêt variable
Absent de 1830 : comme dans 1817, les compagnies peuvent emprunter avec intérêts, et plus la dette en
circulation est élevée, plus le taux général monte. Dans 1817NA, cet intérêt augmente tous les 4 prêts en
circulation (au lieu de tous les 5 dans 1817 de base), avec une enchère initiale financée par $150 d'argent
d'amorçage.
4. Vente à découvert (short selling)
Comme dans 1817 (et contrairement à 1830, où l'on ne peut vendre que ce qu'on possède), on peut vendre à découvert
des actions qu'on ne possède pas, en pariant que le cours baissera.
5. Fusions, OPA hostiles et liquidations
Comme dans 1817 : des tours dédiés où deux compagnies ayant le même président fusionnent à l'amiable, et où, avec
des présidents différents, cela devient une acquisition hostile, avec liquidation possible si les dettes ne
peuvent pas être couvertes. Rien de tout cela n'existe dans 1830.
6. Un catalogue de compagnies privées adapté au continent entier
1830 compte 6 compagnies privées traditionnelles. 1817NA en utilise 8, moins que les 11 de 1817 de base : on y
trouve la Denver Telecommunications (liée à Denver) à la place de la Pittsburgh Steel Mill, et disparaissent la
petite Ohio Bridge Company, la Coal Mine intermédiaire et le Mail Contract intermédiaire. Comme dans 1817, aucune
de ces compagnies privées ne ferme jamais pendant la partie.
7. Risque financier et élimination personnelle, comme dans 1817
Comme dans 1817 (et contrairement à 1830, où la faillite ne touche que la compagnie) : la combinaison des prêts,
de la vente à découvert et des acquisitions hostiles peut laisser un joueur de 1817NA incapable de couvrir ses
propres dettes et le faire éliminer de la partie.
Un terme ne vous dit rien ? Ils sont tous expliqués dans le glossaire 18xx. Glossaire →